



高盛估计波斯湾石油出口9月翻倍后回到2025年平均水平,沙特引领反弹并超过其均值,伊朗无海运出口。Kpler显示中东出口反弹至1600万桶/日,为冲突以来最高。
周三(9月30日)欧洲时段,布伦特原油期货呈现震荡格局,当前交投于95.80美元/桶。在高盛看来,波斯湾石油出口的恢复正在削弱原油的供应风险溢价。
高盛估计,包括所谓“暗出口”在内的波斯湾石油出口在9月翻倍后,已恢复到2025年平均水平。暗出口指关闭卫星应答器的油轮所运载的货物,使通过霍尔木兹海峡的流量难以测量。
该行表示,沙特出口引领了反弹,并升至其2025年平均水平之上,而伊朗在9月没有通过海运出口任何原油。这一估计为已主导油市的供应恢复主题提供了新的支撑。
高盛估计,包括暗出口在内的波斯湾石油出口在9月翻倍后,已恢复到2025年平均水平。
该行表示,沙特出口引领了反弹,并升至其2025年平均水平之上,而伊朗在9月没有通过海运出口任何原油。暗出口指关闭卫星应答器的油轮所运载的货物,使通过霍尔木兹海峡的流量难以测量。
高盛认为,此类过境增加以及更多船对船转运表明生产商和航运商正在适应冲突。
在8月底的报告中,该行估计该地区的原油和石油产品出口已恢复到战前水平的约三分之二,即1500万至1600万桶/日,远高于3月约500万至600万桶/日的低谷,但仍比冲突开始前低700万至800万桶。
该行当时表示,更高的暗流量可能缓和原油价格的上行空间,即便中断持续更久。
最新数据与其他反弹证据吻合。据报道,沙特在重启东西向管道后恢复了从其红海港口延布的油轮装船。
Kpler数据显示,中东产油国的原油出口9月反弹至约1600万桶/日,为2月底冲突开始以来最高。
美国能源部还从战略石油储备中提供最多4000万桶。这些证据共同支撑供应恢复主题,对原油价格构成压力。
高盛未给出伊朗缺席海运原油出口的原因。美国海军封锁是伊朗在停滞外交中的核心要求。
据报道,卡塔尔本周调解进展甚微,美国官员认为特朗普可能在中期选举后下令恢复重大作战行动。
特朗普表示他没有向伊朗提供任何东西以结束冲突。伊朗的缺席意味着,尽管波斯湾整体出口恢复,但伊朗的供应仍受封锁制约,这一缺口可能是供应恢复故事中的不确定因素。
恢复故事因此只是平衡的一面。交易员将关注出口是否继续上升、伊朗的缺席是否持续,以及谈判破裂是否使供应中断重新回到价格中。成品油如柴油也是焦点,白宫敦促欧盟动用其柴油应急库存以降低全球价格。
高盛在8月底的报告中认为,在持续中断的情况下,成品油和欧洲天然气的上行空间大于原油,这与市场对柴油的关注吻合。主要风险是外交方面的,因美伊谈判停滞和华盛顿可能在中选后恢复重大作战的报道为价格留下尾部风险。
高盛估计波斯湾石油出口在9月翻倍后回到2025年平均水平,沙特引领反弹并超过其2025年均值,而伊朗没有海运出口原油。这一估计为供应恢复主题提供新支撑。其他证据包括沙特恢复延布装船和Kpler数据显示中东出口反弹至约1600万桶/日。
恢复故事只是平衡的一面,交易员关注出口是否继续上升、伊朗缺席是否持续,以及谈判破裂是否使供应中断重回价格。成品油如柴油是焦点,白宫敦促欧盟动用柴油应急库存。
主要风险是外交方面的,美伊谈判停滞和中选后可能恢复作战为价格留下尾部风险。
未来需关注波斯湾出口数据、伊朗海运出口是否恢复、美伊谈判进展以及柴油市场动态。
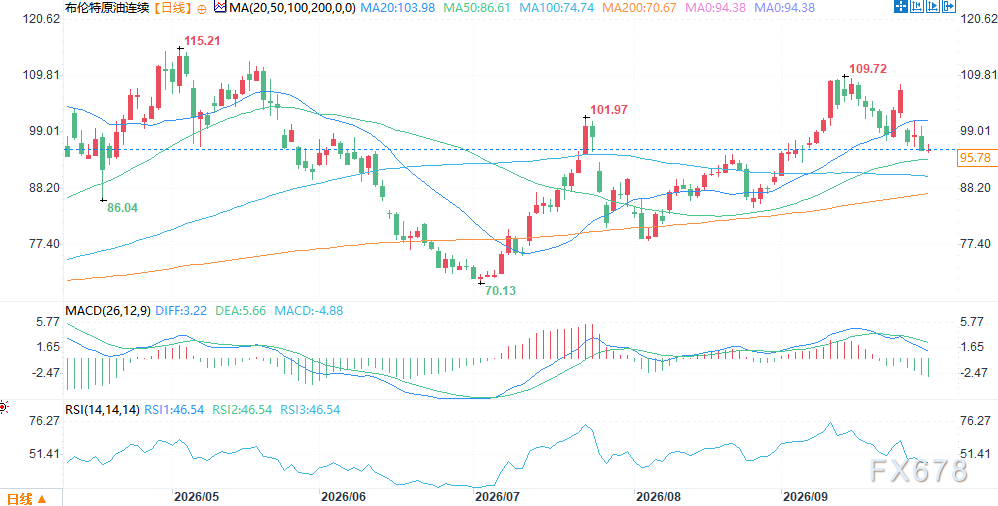
(布伦特原油期货日线图,来源:易汇通)
北京时间15:48,布伦特原油期货报95.84美元/桶。
高盛估计,包括所谓“暗出口”在内的波斯湾石油出口在9月翻倍后,已恢复到2025年平均水平。暗出口指关闭卫星应答器的油轮所运载的货物,使通过霍尔木兹海峡的流量难以测量。
该行表示,沙特出口引领了反弹,并升至其2025年平均水平之上,而伊朗在9月没有通过海运出口任何原油。这一估计为已主导油市的供应恢复主题提供了新的支撑。
波斯湾出口9月翻倍回到2025年均值,沙特引领反弹
高盛估计,包括暗出口在内的波斯湾石油出口在9月翻倍后,已恢复到2025年平均水平。
该行表示,沙特出口引领了反弹,并升至其2025年平均水平之上,而伊朗在9月没有通过海运出口任何原油。暗出口指关闭卫星应答器的油轮所运载的货物,使通过霍尔木兹海峡的流量难以测量。
高盛认为,此类过境增加以及更多船对船转运表明生产商和航运商正在适应冲突。
在8月底的报告中,该行估计该地区的原油和石油产品出口已恢复到战前水平的约三分之二,即1500万至1600万桶/日,远高于3月约500万至600万桶/日的低谷,但仍比冲突开始前低700万至800万桶。
该行当时表示,更高的暗流量可能缓和原油价格的上行空间,即便中断持续更久。
其他证据印证反弹:沙特恢复延布装船,Kpler显示出口回升
最新数据与其他反弹证据吻合。据报道,沙特在重启东西向管道后恢复了从其红海港口延布的油轮装船。
Kpler数据显示,中东产油国的原油出口9月反弹至约1600万桶/日,为2月底冲突开始以来最高。
美国能源部还从战略石油储备中提供最多4000万桶。这些证据共同支撑供应恢复主题,对原油价格构成压力。
伊朗缺席海运出口,美国海军封锁成谈判核心
高盛未给出伊朗缺席海运原油出口的原因。美国海军封锁是伊朗在停滞外交中的核心要求。
据报道,卡塔尔本周调解进展甚微,美国官员认为特朗普可能在中期选举后下令恢复重大作战行动。
特朗普表示他没有向伊朗提供任何东西以结束冲突。伊朗的缺席意味着,尽管波斯湾整体出口恢复,但伊朗的供应仍受封锁制约,这一缺口可能是供应恢复故事中的不确定因素。
恢复故事只是平衡的一面,风险仍存
恢复故事因此只是平衡的一面。交易员将关注出口是否继续上升、伊朗的缺席是否持续,以及谈判破裂是否使供应中断重新回到价格中。成品油如柴油也是焦点,白宫敦促欧盟动用其柴油应急库存以降低全球价格。
高盛在8月底的报告中认为,在持续中断的情况下,成品油和欧洲天然气的上行空间大于原油,这与市场对柴油的关注吻合。主要风险是外交方面的,因美伊谈判停滞和华盛顿可能在中选后恢复重大作战的报道为价格留下尾部风险。
总结
高盛估计波斯湾石油出口在9月翻倍后回到2025年平均水平,沙特引领反弹并超过其2025年均值,而伊朗没有海运出口原油。这一估计为供应恢复主题提供新支撑。其他证据包括沙特恢复延布装船和Kpler数据显示中东出口反弹至约1600万桶/日。
恢复故事只是平衡的一面,交易员关注出口是否继续上升、伊朗缺席是否持续,以及谈判破裂是否使供应中断重回价格。成品油如柴油是焦点,白宫敦促欧盟动用柴油应急库存。
主要风险是外交方面的,美伊谈判停滞和中选后可能恢复作战为价格留下尾部风险。
未来需关注波斯湾出口数据、伊朗海运出口是否恢复、美伊谈判进展以及柴油市场动态。
(布伦特原油期货日线图,来源:易汇通)
北京时间15:48,布伦特原油期货报95.84美元/桶。


 沪公网安备 31010702001056号